Article Details
- Category
- Accounting
- Published
- 2 Oktober 2026
- Read Time
- 8 min read
- Author
- afrinsinergy
- Afrin Sinergy Consulting
Dalam menjalankan kegiatan bisnis, perusahaan membutuhkan anggaran sebagai dasar untuk merencanakan penggunaan sumber daya dan mengendalikan biaya. Salah satu pendekatan yang dapat digunakan adalah Activity-Based Budgeting (ABB).
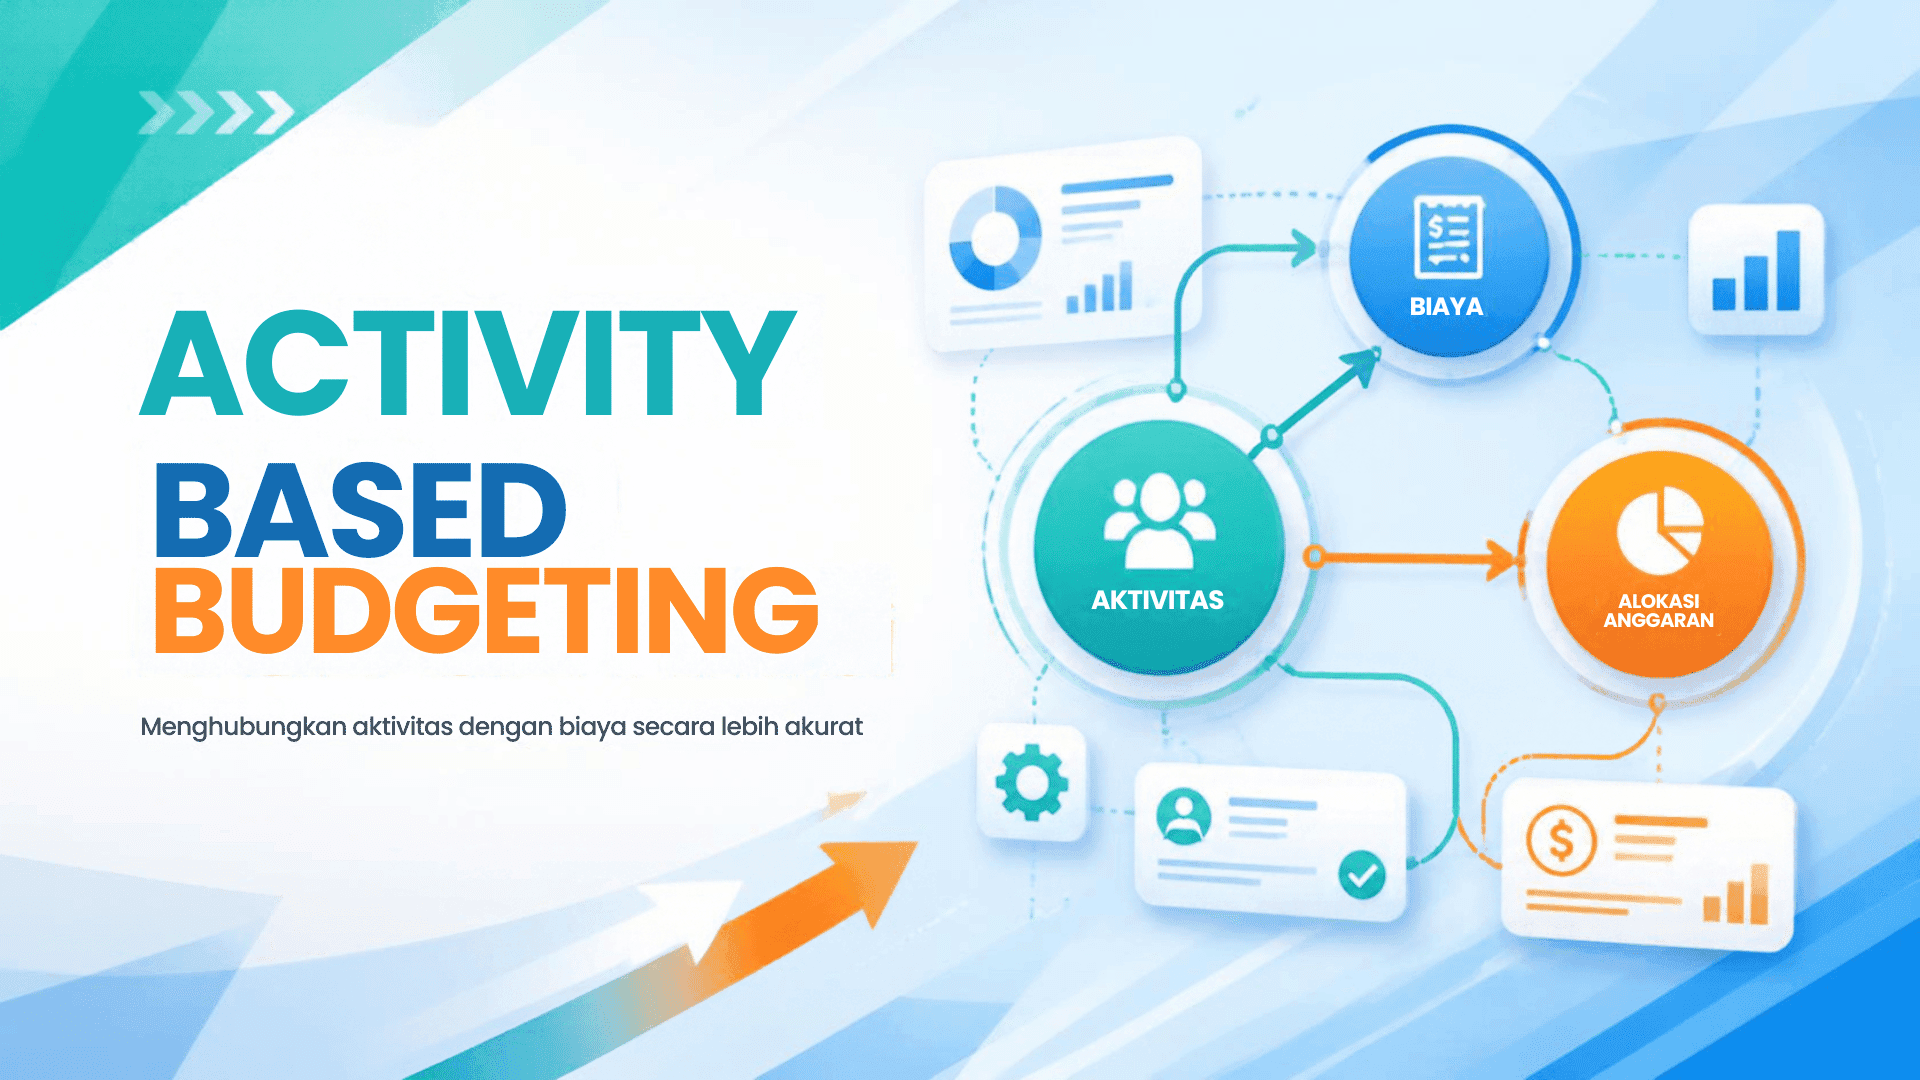
Activity-Based Budgeting (ABB) merupakan pendekatan penyusunan anggaran yang berfokus pada aktivitas dan beban kerja yang diperlukan dalam menjalankan proses bisnis perusahaan. Berbeda dengan pendekatan penganggaran yang lebih berfokus pada biaya, ABB melihat aktivitas sebagai dasar untuk menentukan kebutuhan sumber daya dan biaya perusahaan.
Melalui pendekatan tersebut, perusahaan dapat menghubungkan aktivitas, beban kerja, sumber daya, dan biaya dengan tujuan serta strategi yang telah ditetapkan. Dengan demikian, anggaran yang disusun dapat lebih menggambarkan kebutuhan perusahaan berdasarkan aktivitas yang direncanakan.
Pengertian Activity-Based Budgeting (ABB)
Activity-Based Budgeting merupakan proses penyusunan anggaran yang menggunakan informasi dari analisis berbasis aktivitas. Fokusnya adalah menentukan biaya yang diperlukan untuk menjalankan aktivitas operasional perusahaan.
Menurut Brimson dan Antos (1999), Activity Based Budgeting (ABB) berfokus pada perbaikan sistem yang digunakan organisasi agar dapat menghasilkan nilai bagi pelanggan.
Sementara itu, Mc Clenahen (1995) menjelaskan bahwa Activity Based Budgeting (ABB) berfokus pada proses secara menyeluruh dalam suatu organisasi.
Antos (1997) menyatakan bahwa Activity Based Budgeting (ABB) merupakan proses perencanaan dan pengendalian aktivitas yang diharapkan dapat membantu organisasi mencapai anggaran yang efektif dari sisi biaya dan memenuhi beban kerja sesuai dengan tujuan serta strategi organisasi.
Menurut Horngren et al. (2008), Activity-Based Budgeting (ABB) merupakan proses penganggaran yang menekankan pada anggaran biaya aktivitas yang diperlukan untuk memproduksi dan menjual barang atau jasa. Pendekatan ini dapat diterapkan pada berbagai jenis organisasi dan fungsi, termasuk perusahaan jasa dan fungsi pendukung perusahaan.
Secara sederhana, Activity Based Budgeting (ABB) dapat dipahami sebagai pendekatan penyusunan anggaran yang dimulai dari aktivitas yang akan dilakukan perusahaan. Dari aktivitas tersebut, perusahaan menentukan beban kerja, sumber daya, dan biaya yang diperlukan.
Tujuan Activity-Based Budgeting (ABB)
Menurut Hansen, Otley, dan Van der Stede (2009), tujuan Activity-Based Budgeting (ABB) meliputi:
1. Melakukan perbaikan terhadap sistem
Activity Based Budgeting (ABB) membantu memperbaiki sistem penganggaran agar lebih tepat, efektif, dan sesuai dengan aktivitas perusahaan.
2. Memenuhi kebutuhan pelanggan
Activity Based Budgeting (ABB) membantu menyesuaikan aktivitas dan sumber daya perusahaan agar dapat memenuhi kebutuhan pelanggan dengan baik.
3. Meraih kesempatan
Activity Based Budgeting (ABB) dapat membantu perusahaan memanfaatkan peluang yang ada untuk mengembangkan kegiatan atau meningkatkan kinerja perusahaan.
4. Mengurangi biaya
Activity Based Budgeting (ABB) membantu mengurangi biaya yang dikeluarkan perusahaan sehingga penggunaan sumber daya dapat dilakukan dengan lebih hemat dan efisien.
Prinsip-Prinsip Activity-Based Budgeting (ABB)
Penyusunan Activity-Based Budgeting (ABB) berfokus pada perencanaan aktivitas yang dapat memberikan nilai bagi pelanggan. Oleh karena itu, proses penyusunan anggaran perlu diawali dengan pendefinisian tujuan dan strategi organisasi. Tujuan dan strategi tersebut kemudian diterjemahkan ke dalam aktivitas yang diperlukan untuk mencapai sasaran strategis perusahaan.
Terdapat tiga prinsip dasar dalam Activity-Based Budgeting (ABB), yaitu:
1. Berfokus pada aktivitas dan hubungannya dengan tujuan strategis
Activity-Based Budgeting (ABB) menekankan pemahaman mengenai aktivitas dan hubungannya dalam mencapai tujuan strategis. Perusahaan terlebih dahulu menentukan visi, misi, strategi, serta nilai yang ingin diberikan melalui produk atau jasa. Strategi tersebut kemudian diterjemahkan ke dalam proses dan aktivitas perusahaan.
2. Berfokus pada penciptaan nilai
Activity-Based Budgeting (ABB) juga berfokus pada penciptaan nilai bagi pelanggan. Aktivitas yang dilakukan perusahaan perlu diarahkan untuk memenuhi kebutuhan pelanggan dan mendukung pencapaian tujuan perusahaan.
Beberapa sasaran yang dapat digunakan untuk menciptakan nilai antara lain meningkatkan pangsa pasar, meningkatkan pertumbuhan penjualan, meningkatkan margin keuntungan, mengurangi pengeluaran atau biaya, mengurangi beban pajak kas, meningkatkan produktivitas aset, dan mengurangi biaya modal.
3. Mengarahkan aktivitas perusahaan untuk menciptakan nilai
Seluruh aktivitas perusahaan diarahkan untuk menciptakan nilai. Dengan demikian, aktivitas yang dilakukan tidak hanya berfokus pada penggunaan sumber daya, tetapi juga mendukung pencapaian tujuan perusahaan.
Komponen Activity-Based Budgeting (ABB)
Dalam penerapan Activity Based Budgeting (ABB), terdapat beberapa komponen penting yang perlu diperhatikan sebagai dasar dalam penyusunan anggaran. Menurut Capusneanu et al. (2013), komponen tersebut meliputi rencana pendapatan, proses produksi atau proses bisnis, bagian yang bertanggung jawab, serta aktivitas utama dan aktivitas sekunder.
- Rencana Pendapatan
Rencana pendapatan menjadi data awal dalam penyusunan Activity Based Budgeting (ABB). Rencana ini dapat berasal dari nilai kontrak atau pekerjaan yang telah disepakati dengan pelanggan dan mencakup waktu pelaksanaan, volume pekerjaan, serta nilai pekerjaan.
- Proses Produksi atau Proses Bisnis
Setiap proses yang diperlukan perusahaan perlu diidentifikasi terlebih dahulu. Hal ini bertujuan untuk mengetahui proses yang harus dilakukan dalam menjalankan dan menyelesaikan pekerjaan perusahaan.
- Bagian yang Bertanggung Jawab
Setiap proses dapat dikelompokkan berdasarkan bagian atau sektor yang bertanggung jawab atas pelaksanaannya. Dengan demikian, aktivitas dapat lebih mudah dikaitkan dengan bagian yang menjalankannya.
- Aktivitas Utama dan Aktivitas Sekunder
Setiap proses kemudian diuraikan menjadi aktivitas utama dan aktivitas sekunder. Pemecahan aktivitas ini dilakukan agar kegiatan perusahaan dapat dipantau secara lebih terperinci.
Tahapan Penyusunan Activity-Based Budgeting (ABB)
Penyusunan Activity-Based Budgeting (ABB) dilakukan melalui beberapa tahapan, yaitu:
1. Menentukan Rencana Pendapatan
Penyusunan Activity-Based Budgeting (ABB) diawali dengan menentukan rencana pendapatan berdasarkan nilai pekerjaan atau kontrak dengan pelanggan. Data tersebut meliputi waktu pelaksanaan, volume pekerjaan, dan nilai pekerjaan.
2. Mengidentifikasi Proses Bisnis atau Proses Produksi
Pekerjaan yang telah ditentukan kemudian diuraikan berdasarkan proses bisnis atau proses produksi yang diperlukan untuk melaksanakan pekerjaan tersebut.
3. Menentukan Bagian yang Bertanggung Jawab
Setiap proses dapat dikelompokkan berdasarkan bagian yang bertanggung jawab atas pelaksanaannya.
4. Menguraikan Aktivitas
Setiap proses kemudian diuraikan menjadi aktivitas utama dan aktivitas sekunder agar aktivitas dapat dipantau dengan lebih rinci.
5. Menentukan Beban Kerja
Setelah aktivitas ditentukan, perusahaan menetapkan beban kerja yang diperlukan untuk menjalankan aktivitas tersebut.
6. Mengestimasi Sumber Daya dan Biaya
Beban kerja menjadi dasar untuk memperkirakan sumber daya dan biaya yang diperlukan. Estimasi biaya dilakukan pada tingkat aktivitas, kemudian proses, hingga sistem.
7. Menyusun Activity Budget
Hasil dari seluruh proses tersebut digunakan untuk menyusun Activity Budget yang menggambarkan kebutuhan aktivitas, sumber daya, dan biaya yang diperlukan.
Manfaat Activity-Based Budgeting (ABB)
Penerapan Activity-Based Budgeting memberikan beberapa manfaat bagi perusahaan, antara lain:
- Meningkatkan Kualitas Anggaran dan Alokasi Sumber Daya
Activity-Based Budgeting (ABB) membantu perusahaan menyusun anggaran berdasarkan aktivitas dan sumber daya yang dibutuhkan sehingga alokasi sumber daya dapat lebih sesuai dengan prioritas perusahaan.
- Memudahkan Pemahaman Informasi Anggaran
Activity-Based Budgeting (ABB) membuat manajer dan karyawan lebih mudah memahami serta menyampaikan informasi anggaran dalam bentuk aktivitas atau kegiatan operasional.
- Membantu Manajer Memahami Pelaksanaan Tugas
Anggaran berbasis aktivitas memberikan gambaran mengenai aktivitas yang perlu dilakukan sehingga manajer lebih mudah memahami dan menjalankan tugasnya.
- Menghubungkan Kegiatan Operasional dengan Kondisi Keuangan
Activity-Based Budgeting (ABB) menggabungkan informasi mengenai kegiatan operasional dengan informasi keuangan secara lebih rinci sehingga hubungan antara aktivitas dan anggaran dapat terlihat lebih jelas.
- Membantu Pengendalian Biaya
Dengan mengetahui aktivitas, beban kerja, dan sumber daya yang dibutuhkan, perusahaan dapat memiliki gambaran yang lebih jelas mengenai penggunaan biaya sehingga pengeluaran dapat dikendalikan dengan lebih baik.
Selain itu, Kaplan dan Anderson (2007) menyatakan bahwa Activity-Based Budgeting (ABB) berguna untuk sumber daya yang melakukan aktivitas berulang, khususnya aktivitas yang dipicu oleh permintaan atas pesanan, produk, jasa, dan pelanggan. ABB yang diterapkan secara efektif juga dapat membantu manajer meningkatkan pengendalian terhadap pengeluaran dan struktur biaya.
Contoh Penerapan Activity-Based Budgeting (ABB)
Penerapan Activity-Based Budgeting dapat dilakukan dengan menyusun anggaran berdasarkan aktivitas dan beban kerja yang diperlukan untuk menjalankan suatu proses bisnis.
Sebagai contoh, ketika perusahaan memperoleh suatu pekerjaan dari pelanggan, perusahaan terlebih dahulu menentukan rencana pendapatan berdasarkan nilai kontrak. Informasi tersebut mencakup waktu pelaksanaan pekerjaan, volume pekerjaan, dan nilai pekerjaan.
Selanjutnya, pekerjaan tersebut diuraikan menjadi beberapa proses bisnis atau proses produksi yang diperlukan untuk menyelesaikannya. Setiap proses dapat dikelompokkan berdasarkan bagian atau sektor yang bertanggung jawab. Setelah itu, setiap proses diuraikan lebih lanjut menjadi aktivitas utama dan aktivitas sekunder agar aktivitas yang dilakukan dapat diketahui dan dipantau secara lebih rinci.
Setelah seluruh aktivitas ditentukan, perusahaan menetapkan beban kerja yang diperlukan untuk menjalankan aktivitas tersebut. Beban kerja ini kemudian menjadi dasar untuk memperkirakan sumber daya dan biaya yang dibutuhkan. Estimasi biaya dilakukan mulai dari tingkat aktivitas, kemudian proses, hingga sistem.
Dengan demikian, Activity-Based Budgeting (ABB) membantu perusahaan menyusun anggaran berdasarkan aktivitas yang benar-benar direncanakan dan beban kerja yang harus diselesaikan. Hasil akhirnya berupa Activity Budget yang menggambarkan kebutuhan aktivitas, sumber daya, dan biaya yang diperlukan untuk mencapai tujuan perusahaan.
Kesimpulan
Activity-Based Budgeting (ABB) merupakan pendekatan penyusunan anggaran yang berfokus pada aktivitas dan beban kerja yang diperlukan perusahaan. Penyusunan ABB dilakukan dengan mengidentifikasi aktivitas, menentukan beban kerja, memperkirakan sumber daya dan biaya yang dibutuhkan, kemudian menyusun Activity Budget.
Dengan pendekatan ini, perusahaan dapat menyusun anggaran yang lebih sesuai dengan aktivitas yang direncanakan dan kebutuhan sumber daya. Activity-Based Budgeting (ABB) juga membantu perusahaan menghubungkan aktivitas dengan tujuan dan strategi yang telah ditetapkan, mengalokasikan sumber daya, memahami kegiatan operasional, serta mengendalikan biaya.
Oleh karena itu, Activity-Based Budgeting (ABB) dapat menjadi salah satu pendekatan yang digunakan perusahaan dalam melakukan perencanaan dan pengendalian anggaran yang lebih terarah berdasarkan aktivitas yang dijalankan.
Daftar Pustaka
- Abad, & Yanik. (2017). Developing a Modelfactt for Activity Based Budgeting and Application on Manufacturing Firms. 5th International Conference on Research Approach in Humanities and Management.
- Brimson, J. A., & Antos, J. (1999). Driving Value Using Activity-Based Budgeting. Wiley.
- Buys, P., & Green, K. (2007). Strategic Costing Techniques: Activity Based Budgeting. South African Institute of Chartered Accountants.
- Capusneanu, S., Boca, G. D., Barbu, C. M., Rof, L., & Topor, D. I. (2013). Implementation of activity based budgeting method in the economic entities from mining industry of Romania. International Journal of Academic Research in Accounting, Finance and Management Sciences.
- Devi Ayu. (2012). Analysis Penerapan Activity Based Budgeting pada Anggaran Operasional Kantor Dinas Pendidikan Kota Bogor. Tesis, Institut Pertanian Bogor (IPB).